


 Diana Yatsulchak
 08.11.2026
 7
Oprocentowanie nominalne pokazuje wyłącznie odsetki od pożyczonych pieniędzy. RRSO to roczny koszt całego kredytu, razem z prowizjami i obowiązkowymi opłatami. Dlatego oferty warto porównywać właśnie po RRSO i po łącznej kwocie do spłaty: niska stawka sama w sobie jeszcze nie oznacza taniego kredytu.
RRSO a oprocentowanie – różnica, przez którą łatwo przepłacić, jeśli patrzy się tylko na stawkę z reklamy. Jeśli wybierasz kredyt konsumencki w Polsce, przyda Ci się to zwłaszcza po to, by nie zapłacić za koszty, których oprocentowanie nie pokazuje. Najpierw wyjaśniamy, czym różnią się oba wskaźniki, potem liczymy je na przykładach z konkretnymi kwotami. Na końcu znajdziesz listę zapisów w umowie, które warto sprawdzić przed podpisem.
Czym jest RRSO?
RRSO (Rzeczywista Roczna Stopa Oprocentowania) pokazuje, ile kredyt kosztuje konsumenta łącznie, w procentach kwoty kredytu w skali roku (art. 5 pkt 12 ustawy o kredycie konsumenckim). Wskaźnik sprowadza wszystkie koszty do jednej liczby. Prowizje, które jedni kredytodawcy pobierają, a inni nie, są w nim już uwzględnione, więc oferty można porównać bez ręcznego sumowania opłat. Kredytodawca podaje RRSO w umowie razem z całkowitą kwotą do zapłaty (art. 30 ust. 1 pkt 7).
Nie wybieraj jednak kredytu tylko po tym wskaźniku. Zobacz też, jaka jest kwota i okres kredytowania, ile wyniesie miesięczna rata i ile w sumie trzeba będzie oddać. Zasady udzielania takich kredytów opisuje ustawa o kredycie konsumenckim, a ich ogólne omówienie znajdziesz w materiale o kredycie konsumenckim.
Co uwzględnia RRSO?
Do RRSO trafiają koszty, które konsument musi ponieść w związku z umową kredytu (art. 5 pkt 6 ustawy o kredycie konsumenckim). Liczą się więc nie tylko odsetki według stopy nominalnej, ale też inne obowiązkowe opłaty za kredyt. Najważniejsze z nich:
- Odsetki to opłata za to, że korzystasz z cudzych pieniędzy. Naliczane są według stopy i zasad z umowy.
- Prowizja to opłata za samo udzielenie kredytu, jeśli kredytodawca ją pobiera. Płaci się ją osobno albo doliczają ją do kwoty kredytu. Koszt dla Ciebie nie znika w żadnym z tych wariantów.
- Inne opłaty to pozostałe obowiązkowe koszty, które ustawa zalicza do całkowitego kosztu kredytu. Chodzi o te, bez których kredytodawca nie wypłaci pieniędzy na zapowiedzianych warunkach.
Do całkowitego kosztu kredytu wchodzą też znane kredytodawcy koszty ubezpieczenia i innych usług dodatkowych, jeśli są potrzebne do uzyskania kredytu lub do uzyskania go na proponowanych warunkach. Opłat notarialnych, które ponosi konsument, ustawa wprost z tego kosztu wyłącza.
Nie wszystko jednak, co jest w dokumentach, trafia do RRSO. Koszty wynikające z niewykonania umowy, takie jak odsetki za opóźnienie czy kary, uwzględnia się osobno. W umowie szukaj więc zapisów o tym, co kredytodawca wprost zalicza do całkowitego kosztu kredytu, a co nazywa opłatami dodatkowymi na wypadek Twojego opóźnienia.
Jeśli prowizji i opłat nie ma, RRSO będzie bliskie oprocentowaniu, ale niekoniecznie takie samo. Na wskaźnik roczny wpływają daty i rozkład płatności oraz sposób, w jaki przepływy pieniężne przelicza się na skalę roku. Dlatego nawet kredyt bez żadnych opłat może mieć RRSO nieco wyższe niż oprocentowanie z reklamy.
Gdzie znaleźć RRSO w ofercie i umowie?
Zgodnie z art. 30 ust. 1 pkt 7 ustawy o kredycie konsumenckim umowa musi zawierać RRSO, całkowitą kwotę do zapłaty oraz założenia przyjęte do obliczeń. Ustawa nie wymaga jednak, by wszystkie te dane stały dosłownie obok siebie. Jeśli jakiejś informacji brakuje albo nie da się jej jednoznacznie ustalić, poproś kredytodawcę o wyjaśnienie, zanim złożysz podpis.
RRSO sprawdzisz wcześniej niż w umowie: w wyliczeniu kosztu kredytu, które dostajesz razem z ofertą, oraz w standardowym formularzu informacyjnym. W formularzu zobaczysz też oprocentowanie, prowizje, harmonogram spłaty i pozostałe warunki, więc możesz wszystko spokojnie przejrzeć przed podpisaniem.
Osobna sprawa to reklama. RRSO z ogłoszenia dotyczy przykładu reprezentatywnego, czyli konkretnej kwoty i konkretnego okresu. U Ciebie kwota, okres i zestaw kosztów mogą wyglądać inaczej, a wtedy inne będzie też RRSO. Dlatego porównuj nie reklamę, ale to, co stoi w Twojej umowie.
Czym jest nominalna stopa oprocentowania pożyczki?
Oprocentowanie nominalne (stopa oprocentowania kredytu) to roczna stopa procentowa, stała lub zmienna, naliczana od udzielonej kwoty kredytu (art. 5 pkt 10 ustawy o kredycie konsumenckim). Opisuje wyłącznie odsetki, czyli opłatę za korzystanie z pożyczonych pieniędzy. Nie obejmuje prowizji ani innych opłat, dlatego w przeciwieństwie do RRSO nie pokazuje łącznego kosztu kredytu.
Weźmy oprocentowanie 10% w skali roku. Nie znaczy ono, że oddasz dokładnie 10% pożyczonej kwoty. Odsetki nalicza się od pozostałego zadłużenia, które z każdą ratą maleje, więc realny koszt zależy od okresu kredytowania i sposobu spłaty. Do tego dochodzą prowizje i inne opłaty, jeśli występują, a stopa ich nie uwzględnia.
Oprocentowanie bywa stałe albo zmienne. Stałe nie zmienia się przez cały okres kredytowania, więc od początku wiesz, według jakiej stopy naliczane są odsetki. Zmienne może się zmieniać na zasadach opisanych w umowie, przez co odsetki w trakcie spłaty mogą wzrosnąć lub spaść. Jeśli wybierasz kredyt ze zmienną stopą, sprawdź w umowie, od czego zależy jej zmiana i jak często następuje.
Jest też limit ustawowy. Według stanu na 05.11.2026 maksymalne odsetki umowne za korzystanie z kapitału wynoszą 14,5% w skali roku. Zgodnie z art. 359 § 2 i § 2¹ Kodeksu cywilnego granica ta to dwukrotność sumy stopy referencyjnej NBP (3,75%) i 3,5 punktu procentowego: 2 × (3,75% + 3,5%) = 14,5%. To nie jest maksymalne RRSO ani stawka odsetek za opóźnienie.
Porównując oferty, patrz więc na stopę nominalną, by ocenić koszt samych odsetek, ale ostateczny wybór opieraj na RRSO i całkowitej kwocie do zapłaty.
Jaka jest różnica między RRSO a oprocentowaniem?
Główna różnica jest taka: oprocentowanie uwzględnia tylko odsetki za korzystanie z pieniędzy, a RRSO pokazuje, ile kredyt kosztuje w skali roku łącznie ze wszystkimi obowiązkowymi opłatami. Dlatego dwa kredyty o takim samym oprocentowaniu mogą mieć różne RRSO. Wystarczy, że różni się prowizja, zestaw opłat dodatkowych lub harmonogram spłat.
Zestawienie RRSO i oprocentowania nominalnego pokazuje, dlaczego oba wskaźniki pełnią różne funkcje przy analizie warunków finansowania.
| Cecha | RRSO | Oprocentowanie nominalne |
| Co mierzy | Całkowity koszt kredytu w ujęciu rocznym | Roczną stopę naliczania odsetek |
| Jakie koszty uwzględnia | Odsetki i inne koszty przewidziane w przepisach | Odsetki |
| Jednostka miary | Procent w skali roku | Procent w skali roku |
| Podstawa prawna | Art. 5 pkt 12 | Art. 5 pkt 10 |
| Do czego służy | Do porównywania kosztu finansowania | Do ustalenia stopy naliczania odsetek |
| Ograniczenia ustawowe | Brak odrębnego limitu maksymalnego RRSO | Obowiązują ograniczenia maksymalnej stopy oprocentowania |
Stan na 05.11.2026. Porównanie definicji ustawowych.
RRSO jest wskaźnikiem bardziej kompleksowym, ale nie zastępuje informacji o kwocie, którą trzeba zwrócić. Oprocentowanie nominalne również jest istotne, ponieważ pozwala ocenić koszt odsetek i sprawdzić, czy stopa może się w przyszłości zmieniać.
Dlaczego RRSO może być wyższe od oprocentowania nominalnego?
RRSO uwzględnia prowizje i inne obowiązkowe opłaty, których nie ma w oprocentowaniu nominalnym. Nawet bez prowizji te wskaźniki mogą się różnić z powodu terminów płatności i sposobu sprowadzania przepływów pieniężnych do wskaźnika rocznego. To matematyczna cecha obliczeń, a niekoniecznie dodatkowa opłata za kredyt.
Na przykład w modelu z oprocentowaniem nominalnym 12% w skali roku, stopą miesięczną 1% i równymi odstępami miesięcznymi efektywna stopa roczna wynosi (1 + 0,12 / 12)^12 − 1 ≈ 12,68%.
Jest to przeliczenie matematyczne, a nie twierdzenie o miesięcznej kapitalizacji odsetek w konkretnej umowie. Rzeczywiste RRSO ustala się na podstawie kwot i dat wypłat oraz spłat.
Najrzetelniej jest porównywać RRSO ofert na tę samą kwotę, o zbliżonym okresie i harmonogramie spłat. Jeśli parametry się różnią, RRSO nadal jest wskaźnikiem rocznego kosztu, ale samo w sobie nie wskazuje, która oferta będzie miała niższe koszty całkowite.
RRSO a całkowity koszt kredytu w złotych
Całkowity koszt kredytu to kwota w złotych: wszystko, co płacisz za kredyt ponad pożyczone pieniądze, czyli odsetki, prowizje i inne obowiązkowe opłaty (art. 5 pkt 6 ustawy o kredycie konsumenckim). RRSO pokazuje to samo, tyle że jako procent w skali roku. Żeby ocenić, jak bardzo kredyt obciąży budżet, jeden wskaźnik to za mało: potrzebne są oba oraz całkowita kwota do zapłaty. Jest nią całkowity koszt plus kwota samego kredytu (art. 5 pkt 8).
Weźmy przykład. Dostajesz 8 000 zł, a koszty kredytu wynoszą 1 600 zł. Całkowita kwota do zapłaty to wtedy 9 600 zł. Z samego RRSO tego nie wyczytasz: powie ono, ile to procent rocznie, ale nie to, ile złotych oddasz ponad pożyczoną sumę. A tę liczbę większość osób chce poznać najpierw.
Na tym polega różnica między wskaźnikami. RRSO przydaje się, gdy zestawiasz kilka ofert. Koszt w złotych pokazuje z kolei, co kredyt znaczy dla Twojego portfela. Porównuj więc po RRSO, a potem sprawdź, ile złotych wychodzi w Twoim przypadku.
Została jeszcze rata, bo to ją czujesz co miesiąc. Kredyt z niższym kosztem całkowitym bywa trudniejszy do udźwignięcia, jeśli jest krótszy: miesięcznie płacisz więcej, choć łącznie oddajesz mniej. Przed podpisem zajrzyj więc do harmonogramu spłat i uczciwie odpowiedz sobie, czy budżet wytrzyma taką ratę.
Dlaczego krótkoterminowa pożyczka ma wysokie RRSO?
Przy pożyczkach krótkoterminowych RRSO może sięgać bardzo wysokich wartości, bo koszty, które konsument ponosi w ciągu kilku tygodni, przelicza się na skalę roku. Nie znaczy to, że kredytodawca naliczy podany procent za cały rok. Ile faktycznie oddasz, wynika z warunków umowy.
Weźmy przykładową pożyczkę: 1 000 zł na 30 dni, do zwrotu jednorazowo 1 100 zł. Koszt finansowania to 100 zł, czyli 10% otrzymanej kwoty.
Środki są wypłacone jednorazowo i spłacone jedną ratą po 30 dniach, więc RRSO liczy się ze wzoru:
RRSO = (1 100 / 1 000)^(365 / 30) − 1
Wychodzi około 218,87%.
Tak wysoki wynik bierze się z przeliczenia kosztów z trzydziestu dni na efektywną stopę roczną. Nie oznacza to, że w ciągu 30 dni musisz zwrócić 218,87% otrzymanej kwoty.
W prawdziwej umowie obowiązują jednak ustawowe limity kosztów. Powyższy przykład pokazuje tylko zasadę obliczania RRSO i nie jest ofertą handlową. To, czy konkretna umowa jest zgodna z prawem, ocenia się osobno, m.in. pod kątem limitów odsetek i kosztów pozaodsetkowych. Samo wysokie RRSO nie świadczy o naruszeniu przepisów.
Analizując pożyczki krótkoterminowe, sprawdź przede wszystkim, ile realnie trzeba zwrócić i do kiedy.
Ważne: wysokie RRSO wynika wyłącznie z przeliczenia kosztów na skalę roku i samo w sobie nie oznacza łamania prawa. Ustawowe ograniczenia dotyczą m.in. odsetek i kosztów pozaodsetkowych, dlatego zgodność umowy z przepisami trzeba oceniać według jej konkretnych warunków.
Jak obliczyć RRSO?
RRSO to taka roczna stopa procentowa, przy której suma wypłaconych Ci środków, przeliczona na jeden moment w czasie, jest równa sumie Twoich spłat i opłat, przeliczonej na ten sam moment. Szczegółowy sposób obliczeń opisuje załącznik nr 4 do ustawy o kredycie konsumenckim, do którego odsyła art. 25 ust. 3.
Samodzielnie rozwiązywać tego równania nie musisz, bo wynik podaje kredytodawca w umowie. Warto jednak znać zasadę: wcześniejsza płatność wpływa na wynik mocniej niż późniejsza. Dlatego na RRSO oddziałuje i termin zapłaty prowizji, i liczba płatności. Ta sama prowizja zapłacona na początku podniesie wskaźnik bardziej niż rozłożona na cały okres kredytu.
Wzór na RRSO
W ustawowym wzorze porównuje się wartość wszystkich wypłat z kredytu z wartością wszystkich spłat i opłat, z uwzględnieniem czasu ich dokonania.
Do obliczenia RRSO stosuje się równanie podane w załączniku nr 4 do ustawy o kredycie konsumenckim:
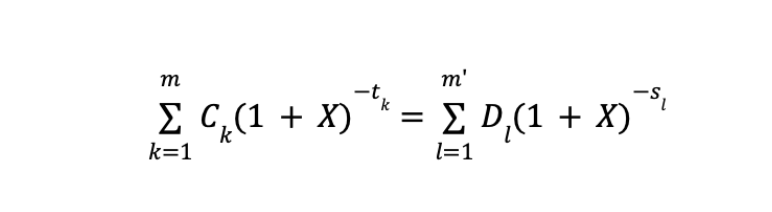
Oznaczenia:
- C_k – kwota k-tej wypłaty kredytu.
- D_l – kwota l-tej spłaty lub opłaty.
- t_k – czas od pierwszej wypłaty kredytu do k-tej wypłaty, wyrażony w latach.
- s_l – czas od pierwszej wypłaty kredytu do l-tej spłaty lub opłaty, wyrażony w latach.
- m – łączna liczba wypłat kredytu.
- m′ – łączna liczba spłat i opłat.
- k, l – numery porządkowe odpowiednich wypłat i płatności.
- X – szukana stopa roczna w postaci dziesiętnej. Aby otrzymać RRSO w procentach, wartość X mnoży się przez 100.
Symbole m i m′ oznaczają odpowiednio liczbę wypłat oraz liczbę spłat lub opłat.
Jeśli kredyt jest wypłacany jednorazowo, a następnie spłacany miesięcznymi ratami, równanie uwzględnia każdą płatność i datę jej dokonania.
W obliczeniach stosuje się zasady określone w załączniku nr 4. W prostych przykładach można przyjąć rok o długości 365 dni, a w modelu równych odstępów miesięcznych czas między płatnościami równy 1/12 roku.
Przy obliczaniu RRSO stosuje się także przewidziane w ustawie założenia dotyczące wykonania umowy i niezmienności parametrów, które mogą wpływać na wynik.
Przykład obliczenia RRSO dla dwóch ofert
Załóżmy, że konsument chce pożyczyć 10 000 zł na 12 miesięcy. Otrzymał dwie przykładowe oferty z równymi ratami miesięcznymi.
W ofercie A oprocentowanie nominalne wynosi 12% w skali roku, ale kredytodawca nie pobiera prowizji.
W ofercie B oprocentowanie nominalne jest niższe i wynosi 10% w skali roku. Jednocześnie przewidziano prowizję w wysokości 400 zł, którą trzeba zapłacić przy uruchomieniu finansowania.
Dla uproszczenia zakładamy stałe oprocentowanie, jednakowe odstępy miesięczne między ratami i brak innych kosztów. W ofercie B prowizja 400 zł jest płatna osobno w dniu otrzymania kredytu i nie jest finansowana kredytem.
| Parametr | Oferta A | Oferta B |
| Kwota kredytu | 10 000 zł | 10 000 zł |
| Okres spłaty | 12 miesięcy | 12 miesięcy |
| Oprocentowanie nominalne | 12% | 10% |
| Prowizja | 0 zł | 400 zł |
| Rata miesięczna | ok. 888,49 zł | ok. 879,16 zł |
| Całkowity koszt | ok. 661,85 zł | ok. 949,91 zł |
| Całkowita kwota do zwrotu | ok. 10 661,85 zł | ok. 10 949,91 zł |
| RRSO | ok. 12,68% | ok. 19,31% |
Przykład ma charakter poglądowy i nie stanowi oferty handlowej. Stan na 05.11.2026. Obliczenia modelowe, wartości zaokrąglone.
W ofercie A całkowity koszt składa się wyłącznie z odsetek. Przy oprocentowaniu nominalnym 12% w skali roku i dwunastu ratach miesięcznych RRSO wynosi około 12,68%.
W ofercie B odsetki są niższe, ponieważ oprocentowanie nominalne wynosi 10%. Jednak dodatkowa prowizja 400 zł zwiększa całkowity koszt. Całkowita kwota do zapłaty obejmuje 12 rat miesięcznych oraz prowizję zapłaconą osobno w dniu otrzymania kredytu. Podsumowanie obliczono na podstawie niezaokrąglonych rat; w rzeczywistym harmonogramie ostatnia rata może zostać skorygowana o różnicę wynikającą z zaokrągleń.
Oferta B ma niższe oprocentowanie nominalne, ale wyższy całkowity koszt i wyższe RRSO. Różnica w koszcie całkowitym wynosi około 288 zł na korzyść oferty A.
Ten przykład pokazuje, dlaczego wybór pożyczki wyłącznie na podstawie oprocentowania nominalnego może prowadzić do błędnej oceny jej kosztu.
W rzeczywistych ofertach wyniki mogą zależeć także od dokładnych dat wypłat, terminów spłat i zasad naliczania opłat.
Jak sprawdzić RRSO w ofercie?
Informację o RRSO kredytodawca zamieszcza w dokumentacji kredytowej. Najrzetelniej jest porównywać oferty na tę samą kwotę, o zbliżonych okresach i harmonogramach spłat. Jeśli te parametry się różnią, wskaźnik nadal opisuje koszt roczny, ale nie zastępuje porównania kosztów całkowitych w złotych.
Przed podjęciem decyzji zrób trzy rzeczy:
- Znajdź RRSO w formularzu informacyjnym i w dokumentach do Twojej oferty. Zwróć uwagę na RRSO obliczone dla Twojej indywidualnej oferty, a nie tylko na wartość podaną w reklamie.
- Sprawdź, ile to wynosi w złotych: całkowity koszt kredytu i całkowitą kwotę do zwrotu.
- Otwórz harmonogram spłat. Widać w nim terminy, wysokość rat i ewentualne dodatkowe opłaty.
Warto zacząć od skorzystania z porównywarki: FinRada zestawia oferty pożyczek pod kątem kosztu i warunków, więc najważniejsze parametry widać od razu. Ostateczne warunki i tak określa oferta, którą kredytodawca przedstawia właśnie Tobie, dlatego szczegóły sprawdzaj u niego i w umowie.
Co sprawdzić przed podpisaniem umowy?
Zanim podpiszesz umowę, zestaw ze sobą RRSO, całkowitą kwotę do zwrotu i harmonogram spłat. Przejrzyj też oprocentowanie, prowizję i skutki spóźnionej wpłaty. Dzięki temu zobaczysz nie tylko koszt kredytu, ale i to, jak obciąży on Twój miesięczny budżet. Oto siedem kroków:
- Porównuj RRSO przy tej samej kwocie i okresie. Dwie pożyczki po 10 000 zł zestawiaj przy możliwie zbliżonych okresach i harmonogramach. Gdy warunki się różnią, porównaj dodatkowo całkowity koszt.
- Patrz na całkowitą kwotę do zwrotu i koszt w złotych. Od całkowitej kwoty do zapłaty odejmij całkowitą kwotę kredytu przekazaną Ci na własne potrzeby, bez kosztów kredytowanych. Różnica to koszt kredytu.
- Oddzielaj prowizję i opłaty od odsetek. Ustal, czy w ogóle występują w umowie, kiedy trzeba je zapłacić i czy uwzględniono je w harmonogramie spłat.
- Sprawdź, czy oprocentowanie jest stałe, czy zmienne. Stałe nie zmienia się w okresie wskazanym w umowie. Przy zmiennym znajdź zapisy o tym, jak i kiedy się je weryfikuje oraz jak wpłynie to na ratę.
- Przeczytaj, co się stanie przy opóźnieniu. Zobacz, jakie odsetki są naliczane, jakie skutki ma brak spłaty i gdzie szukać pomocy, gdy zacznie brakować na raty.
- Zbadaj wcześniejszą spłatę i odstąpienie od umowy. Znajdź w umowie warunki wcześniejszej spłaty, prawo odstąpienia od umowy i sposób skorzystania z niego.
- Porównaj ratę z miesięcznym budżetem. Od dochodu odejmij stałe wydatki, inne zobowiązania i zapas na nieprzewidziane sytuacje. Nowa rata powinna mieścić się w tym, co zostaje.
Uwaga: RRSO liczy się według założeń zapisanych w ustawie. Jeśli oprocentowanie jest zmienne, rzeczywisty koszt kredytu może się różnić od tego, który obowiązywał na początku.
Jeśli rata wychodzi zbyt wysoka, weź mniejszą kwotę albo odłóż zakup. A gdy ze spłatą są już kłopoty, skontaktuj się z kredytodawcą lub doradcą finansowym.
Najczęstsze pytania
Czy niskie oprocentowanie oznacza niskie RRSO?
Nie. Niskie oprocentowanie nominalne oznacza tylko tyle, że odsetki liczone są według niższej stopy. O niskim RRSO jeszcze nie przesądza. Jeśli w umowie jest prowizja albo inne obowiązkowe opłaty, cały koszt kredytu może wyjść sporo wyższy, niż sugeruje stawka z reklamy.
Dlatego porównuj oferty po wszystkich kosztach, a nie po samym oprocentowaniu z ogłoszenia. Najbardziej widać to wtedy, gdy jeden kredytodawca pobiera prowizję na starcie, a drugi nie bierze jej wcale.
Czy istnieje maksymalne RRSO?
Nie, polska ustawa o kredycie konsumenckim nie wyznacza osobnego górnego limitu dla samego RRSO. Ograniczenia dotyczą jednak odsetek oraz kosztów pozaodsetkowych. Dlatego sprawdzając, czy umowa mieści się w granicach prawa, nie wystarczy spojrzeć na RRSO: trzeba przeanalizować poszczególne składniki kosztu kredytu.
Limit kosztów pozaodsetkowych wynika między innymi z art. 36a ustawy. Szczegóły znajdziesz w tekście o limitach kosztów pozaodsetkowych pożyczek.
Czy RRSO uwzględnia wszystkie koszty pożyczki?
Nie. RRSO obejmuje te koszty, które ustawa o kredycie konsumenckim zalicza do całkowitego kosztu kredytu, ale nie każdą opłatę, jaka może się pojawić przy umowie. Co wchodzi do wskaźnika, a co zostaje poza nim, określają przepisy.
Dobry przykład to koszty wynikające z niewykonania warunków umowy: przy liczeniu RRSO ich nie uwzględnia się. Zanim więc podpiszesz umowę, sprawdź osobno, jak kredytodawca nalicza odsetki za opóźnienie i co jeszcze grozi za spóźnioną spłatę.
Czy przepisy CCD2 już obowiązują w Polsce?
CCD2 to dyrektywa Unii Europejskiej 2023/2225 regulująca umowy o kredyt konsumencki. Przewiduje zmiany w zasadach ochrony konsumentów, udzielania informacji o produktach kredytowych i oceny zdolności kredytowej. Do jej wdrożenia potrzebne są odpowiednie zmiany w prawie krajowym, dlatego terminy wskazane w dyrektywie nie zawsze oznaczają automatyczne wejście w życie wszystkich nowych zasad w Polsce.
Zgodnie z CCD2 nowe regulacje krajowe mają być stosowane od 20 listopada 2026 r. Na dzień publikacji artykułu, 5 listopada 2026 r., ten termin jeszcze nie nadszedł. Konkretne zmiany dla polskich kredytobiorców zostaną ostatecznie określone przez uchwalone polskie przepisy i ich przepisy przejściowe. Więcej o zmianach przeczytasz w artykule o ustawie antylichwiarskiej i dyrektywie CCD2.
Podsumowanie
Podstawowa różnica między RRSO a oprocentowaniem nominalnym dotyczy tego, jakie koszty każdy ze wskaźników obejmuje. Oprocentowanie nominalne określa stopę, według której naliczane są odsetki, natomiast RRSO uwzględnia całkowity koszt kredytu w ujęciu rocznym. Zanim podpiszesz umowę, sprawdź jeszcze całkowitą kwotę do zapłaty, prowizję i harmonogram spłat.
Jeśli myślisz o pożyczce spłacanej w miesięcznych ratach, zajrzyj do ofert pożyczek na raty na FinRada. Porównaj ich najważniejsze parametry, a następnie zapoznaj się ze szczegółowymi warunkami wybranych ofert.




Komentarze (0)